Opens in a new tab

Pensiju 2. līmeņa uzkrājums: INDEXO klienti pārspēj Latvijas vidējos rādītājus 

Lasīt
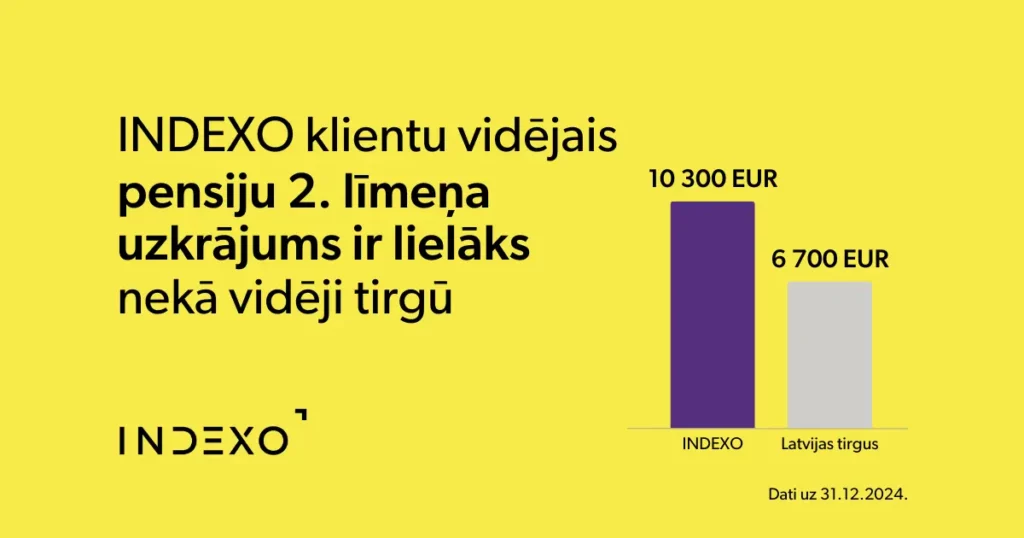
Stabiņu diagrammā salīdzināti INDEXO (10 300 EUR) un Latvijas tirgus (6 700 EUR) vidējie pensiju uzkrājumi pensiju otrajā līmenī.

Iespējams, esi bagātāks nekā domā. Pārbaudi pats!

Lasīt

2025. gada apņemšanās, ko viegli vari īstenot ar INDEXO

Lasīt
Smaidošs vīrietis ar austiņām skrien ārā, skatās uz savu viedpulksteni un priekā ceļ dūri.

60% strādājošo jau gadiem ilgi sevi apzog 

Lasīt
Persona zaļā kreklā, kas ar abām rokām tur atvērtu, tukšu maku.

Pensiju 2. līmeņa mantošana – kā veikt izvēli? 

Lasīt
Sieviete priecīgi tur smaidošu bērnu pie jūras saulrieta laikā, abi ģērbti baltos kreklos.

14 lietas, kas tev jāzina par savu pensiju 

Lasīt
Divi vīrieši, tēvs un dēls, smaida viens otram apskāvušies rokās saules apspīdētā mežā, baudot laimīgu mirkli kopā.

Esošie dzīves cikla plāni kaitē tavai pensijai 

Lasīt
Roka zīmē skumju seju uz miglas un lietus aizsegta loga.

Neuzķeries uz kultivētām maldīgām ziņām par pensiju 2. līmeni 

Lasīt
Sieviete skatās uz klēpjdatoru, viņai aiz muguras stāv vīrietis, un abi izskatās noraizējušies.

Kāpēc INDEXO ir tev piemērotākais pensiju 2. līmeņa pārvaldītājs?

Lasīt

INDEXO 7 gadi. Kādi rezultāti? 

Lasīt

Cik liels ir mans pensijas uzkrājums?

Lasīt

Miljons līdz pensijai?! Atbildes uz jautājumiem

Lasīt

Iepazīsti INDEXO bez maksas

Google Play
Lejupielādē aplikāciju

Uzzini pirmais

Saņem INDEXO jaunumus un piedāvājumus
Pierakstīties
INDEXO BANKA
INDEXO
Lajupielādē - Apple App Store
Lajupielādē - Android Google play
IegūtIegūt

Izvēlies, kuram produktam pievienoties

INDEXO Banka

Mobila banka, kas nodrošina visu, lai tu efektīvi pārvaldītu savu naudu jebkurā laikā un vietā.
Pievienoties

INDEXO pensiju 2. līmenis

5 % tavas algas jau šobrīd krājas pensiju 2. līmenī. Ieguldi to efektīvāk ar INDEXO.
Pievienoties

INDEXO pensiju 3. līmenis

Veic iemaksas pensiju 3. līmenī un uzkrāj, izmantojot automatizētu ieguldīšanas sistēmu.
Pievienoties

Izvēlies savam vecumam atbilstošāko plānu

Notiek pāradresācija uz Latvija.lv

Identificējies

Identificējies Latvija.lv portālā
ar kādu no piedāvātajiem veidiem

Izvēlies e-iesniegumu

Izvēlies e-iesniegumu 
pensiju 2. līmeņa ieguldījumu plāna izvēlei vai maiņai (2. no beigām)

Izvēlies e-iesniegumu

Izvēlies savam vecumam atbilstošāko ieguldījumu plānu
Izlaist instrukciju – pārslēgties uz Latvija.lv
Izlaist instrukciju – pārslēgties uz Latvija.lvIzlaist instrukciju – pārslēgties uz Latvija.lvIzlaist instrukciju – pārslēgties uz Latvija.lv

Lai lietotu INDEXO Banku,
lejupielādē aplikāciju

QR kods, kuru skenējot, nonāk Apple App Store vai Google Play store veikalos, kur var lejupielādēt INDEXO Bankas aplikāciju
1
Lejupielādē
aplikāciju
2
Reģistrējies
3
Lieto
INDEXO Banku

Lai lietotu INDEXO Banku,
lejupielādē aplikāciju

QR kods, kuru skenējot, nonāk Apple App Store vai Google Play store veikalos, kur var lejupielādēt INDEXO Bankas aplikāciju
1
Lejupielādē
aplikāciju
2
Reģistrējies
3
Lieto
INDEXO Banku
Saņem piedāvājumu pats
INDEXO bankas aplikācijā vien 5 minūēs
1
Lejupielādē aplikāciju
1
Reģistrējies
1
Lieto INDEXO Banku
App StoreGoogle Play
Vai arī
Nepieciešama bezmaksas konsultācija?
Noguldījuma termiņš un procentu
likme
Mēs izmantojam salikto procentu pieeju.

Procenti tiek kapitalizēti katru mēnesi, tāpēc efektīvā gada
procentu likme ir augstāka nekā nominālā procentu likme un
salīdzināma ar citu banku piedāvājumiem.
% likme gadā (nominālā)
3 mēnešiem
3.290967%
6 mēnešiem
3.474747%
1 gadam
3.588641%
2 gadiem
3.709622%
3 gadiem
3.911461%
5 gadiem
4.009946%
Pensiju 2. līmenis

Katru gadu 1. oktobrī automātiski tiek veikta pensiju indeksācija – tas nozīmē, ka šī brīža pensionāru valsts pensiju apmērs tiek pārskatīts un palielināts, ņemot vērā inflāciju un daļēji arī algu pieaugumu valstī. Šī sistēma ir ieviesta, lai seniori nezaudētu pirktspēju laikā, kad dzīves dārdzība pieaug, piemēram, sadārdzinās pārtika, komunālie maksājumi vai medikamenti.   

Taču ir svarīgs nosacījums, par ko nereti piemirst runāt – pensijas indeksē tikai līdz noteiktai robežai. Šogad tie ir 1488 €.*

Tas nozīmē, ka cilvēkiem, kuru valsts pensija pārsniedz šo summu, tiek indeksēta tikai daļa (līdz 1488 €), bet viss, kas ir virs šīs robežas, netiek aizsargāts pret pirktspējas mazināšanos un naudas vērtības nezaudēšanu. 

Mazo pensiju saņēmēji ir ieguvēji, jo viņiem tiek pielāgota visa pensija.  Turpretī lielo pensiju saņēmēji ir zaudētāji, jo daļa ienākumu netiek aizsargāta pret inflāciju, un ar katru gadu šī daļa kļūst relatīvi mazāk vērtīga. 

Pēc oficiālās statistikas datiem Latvijā ir 10 533 cilvēku, kuru pensija pārsniedz 1500 €. 

Vai tas ir godīgi?  

Praktisks piemērs 

Kā piemēru ņemsim cilvēku, kura apdrošināšanas stāžs ir līdz 29 gadiem. Ar to saprot darba stāžu un sociālo iemaksu periodu – proti, gadus, kuros cilvēks ir strādājis un no algas maksātas iemaksas pensiju kapitālam. Jo ilgāk iemaksas veiktas, jo lielāks ir apdrošināšanas stāžs, un tas tieši ietekmē gan pensijas apmēru, gan arī to, kāds indeksācijas koeficients tiks piemērots. 

Šogad vecuma pensijām ar šādu stāžu piemēros indeksu 1,0635, kas nozīmē, ka pensija palielināsies par 6,35%. 

  • Ja pensija ir 1400 €, tad tā tiek indeksēta pilnā apmērā: 
    1400 € × 1,0635 = 1488,90 €. 
  • Ja pensija ir 1600 €, tad indeksācija tiek piemērota tikai līdz 1488 €: 
    1488 € × 1,0635 + 112 € * 1,00= 1694,97 €. 

Kopējā pensija pēc indeksācijas = 1694,97 € (nevis 1701,60 €, kā būtu, ja indeksācija attiektos uz visu summu). 

Rezultāts: šis cilvēks zaudē gandrīz 100€ gadā. Pie lielāka pensijas apmēra, inflācijas un vairāku gadu griezumā šis zaudējums aug vēl vairāk.  

Šeit parādās plašāka problēma: 

  • Inflācija ilgtermiņā samazina pirktspēju, 
  • Valsts pensijas indeksācija ir ierobežota, 
  • Lielāku pensiju saņēmēji faktiski zaudē visvairāk. 

Redzam, ka ar valsts pensiju vien nepietiek – īpaši lielāku pensiju saņēmējiem, kuriem indeksācijas griesti  nozīmē reālus zaudējumus laika gaitā. Inflācija turpina samazināt pirktspēju, bet indeksācijas mehānisms pilnībā to nekompensē. 

Kāds ir risinājums? 

Šeit svarīga loma ir papildu brīvprātīgo uzkrājumu veidošanai, piemēram, pensiju 3. līmenī.

  • Iemaksas pensiju 3. līmenī ļauj atgūt daļu samaksātā iedzīvotāju ienākuma nodokļa – līdz pat 25,5% no iemaksātās summas par daļu, kas nepārsniedz 10 % no algas vai 4000 EUR gadā. Nodokļu atmaksu saņemsi, iesniedzot gada ienākumu deklarāciju, ja esi IIN maksātājs. 

  • Uzkrātais kapitāls nav pakļauts indeksācijas griestiem, tāpēc visa summa turpina augt atbilstoši tirgus ienesīgumam.  

  • Tu pats nosaki, cik daudz un kad iemaksāt. Uzkrātais kapitāls ir brīvi pieejams pēc 55 gadu vecuma. 

Pensiju indeksācijas ierobežojumi kārtējo reizi apliecina, ka valsts pensija ir pamats, bet ar to nepietiek, lai nodrošinātu labu dzīves kvalitāti ilgtermiņā. Tieši tāpēc pensiju 3. līmenis ir būtisks – tas sniedz iespēju pašam kompensēt to, ko valsts pensiju sistēma nespēj nodrošināt. 

Ja vēl neveic iemaksas pensiju 3. līmeni, neatliec. Sāc jau šodien! Jo agrāk sāc, jo vairāk laiks un saliktie procenti var izdarīt tavā labā.

Palieni savu nākotnes uzkrājumu ar INDEXO! Uzzini vairāk: https://staging.indexo.lv/pensiju-3-limenis/ka-tas-strada/

Saistītie raksti un papildu informācija:

Pensijas indeksācija attiecas arī uz gados jaunajiem!

Labklājības ministrijas sagatavots materiāls par pensiju indeksāciju 2025.gadā

*Izņēmums ir politiski represētās personas, cilvēki ar I grupas invaliditāti, Černobiļas AES avārijas seku likvidēšanas dalībnieki, kā arī tie, kam vecuma pensija piešķirta ar atvieglotiem noteikumiem — par bērna ar invaliditāti aprūpi un audzināšanu vai par piecu un vairāk bērnu aprūpi un audzināšanu. Šīm grupām pensiju indeksē pilnā apmērā.